| [기획- 위기의 여수광양항] 북극항로 시대…에너지허브 가능한가 <1>국내 수출입 1위 여수광양항
광양=김귀진 기자 lkkjin@gwangnam.co.kr |
| 2026년 10월 01일(목) 09:46 |
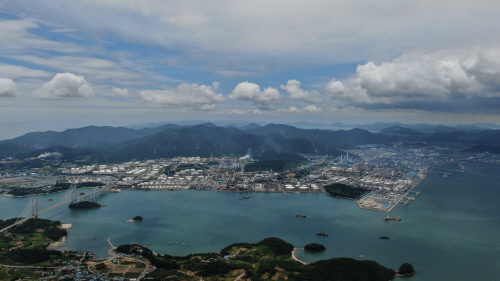 |
| 국내 수출입 1위 항만 여수광양항이 석유화학 침체와 철강경기 침체로 물동량이 감소하면서 적신호가 켜지고 있다. 사진은 여수석유화학단지와 원료·제품 부두 모습. 사진제공=여수광양항만공사 |
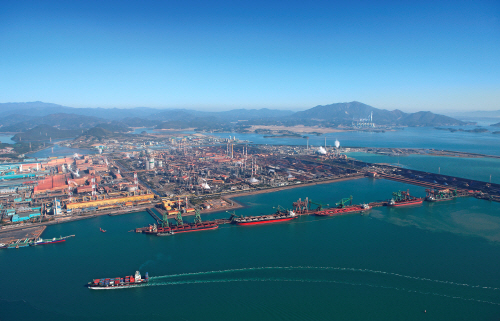 |
| <메인사진>국내 수출입 1위 항만 여수광양항이 석유화학 침체와 철강경기 침체로 물동량이 감소하면서 적신호가 켜지고 있다. 사진은 포스코광양제철소 원료부두 모습. 사진제공=여수광양항만공사 |
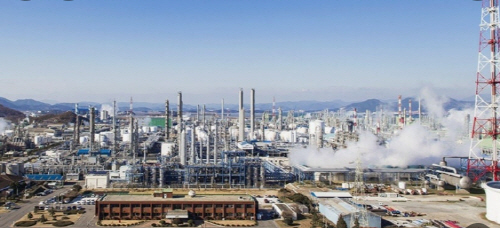 |
| 국내 수출입 1위 항만 여수광양항이 석유화학 침체와 철강경기 침체로 물동량이 감소하면서 적신호가 켜지고 있다. 사진은 여수석유화학단지 모습. 사진제공=여수광양항만공사 |
△국내 1위 수출입 화물 처리하는 여수광양항
여수광양항은 석유화학, 철강산업이 입주한 국내 굴지의 산단이 자리잡고 있어 수출입화물로는 국내 1위 항이다. 지난해 2억1500만t을 처리했다. 전년도에 비해 1.2%가 증가했다. 2위는 울산항으로 1억7300만t, 3위는 부산항으로 1억6200만t, 4위는 인천항으로 1억2200만t을 처리했다. 이는 여수광양항이 환적화물은 적지만 국내 수출입화물로는 국내 최대인 것이다.
총 물동량으로는 부산항이 4억6800만t으로 가장 많았고, 여수광양항 2억6700만t, 울산항 1억9700만t, 인천항 1억4400만t으로 집계됐다.
△총 물동량 갈수록 줄어
여수광양항은 국내 최대 수출입화물을 처리하는 항만이지만 최근 들어 매년 감소세를 보이고 있어 적신호가 켜지고 있다. 5년 전인 지난 2021년 2억9545만t까지 처리하던 총 물동량은 2022년 2억7236만t, 2023년 2억7652만t, 2024년 2억 7439t, 2025년 2억6671만t으로 내리막길을 걷고 있다.
국내 최대의 석유화학단지인 여수국가산단과 대규모 철강산업이 들어선 광양국가산단이 다같이 수출 부진 등의 경기침체로 물동량이 줄어들고 있기 때문이다. 여기에다 여수광양항 주변에 물동량을 견인할 수 있는 대규모 기업이 입주하지 못하고 있는 것도 감소 원인이 되고 있다.
올해 들어서도 상반기 총 물동량을 보면 1억2140만t으로 지난해 동기 1억330만t에 비해 8.7%(1160만t)이나 감소했다. 석유화학이 5973만t으로 지난해 동기 6802만t에 비해 13.7%(929만t), 철강은 4473만t으로 전년 동기 4720만t에 비해 5.2%(246만t)가 감소했다.
자동차만 49만4054대를 처리, 지난해 동기 48만7459대에 비해 1.4%(6595대)가 증가했다.
△광양산단보다 여수산단 물동량 더 감소
여수광양항의 지역별 물동량 감소세를 살펴 보면 철강산단이 자리한 광양지역 보다 석유화학이 자리한 여수산단이 더 큰 것을 알 수 있다. 여수광양항만공사가 조사한 여수광양항의 화물집중도현황을 보면 광양지역은 2021년 1억4660만t, 2022년 1억3359만t, 2023년 1억3347만t, 2024년 1억3395만t, 2025년 1억3689만t으로 5년 간 6.6%(971만t)가 감소했다.
하지만 여수(여천)지역은 2021년 1억4555만t, 2022년 1억3580만t, 2023년 1억4048만t, 2024년 1억3207만t, 2025년 1억2733만t으로 5년 사이에 12.5%(1822만t)나 더 많이 줄어든 것이다.
여수항은 2021년 330만t에서 2025년 249만t으로 81만t이 줄었다.
이같은 물동량 감소가 여수광양항의 전체 처리 물동량을 줄이고 있는 것이다.
여수광양항의 총 물동량 처리는 광양지역 51.3%, 여수지역(여천) 47.7%로 광양지역 화물이 3.6% 많다.
△정체되고 있는 컨테이너 물동량
컨테이너 물동량도 좀처럼 늘지 않고 정체돼 있다. 2018년 241만TEU까지 처리했던 물동량은 2019년 238만TEU, 2020년 216만TEU, 2021년 212만TEU, 2022년 186만TEU, 2023년 186만TEU, 2024년 201만TEU, 2025년 206만TEU로 200만TEU 수준에서 맴돌고 있다.
올 상반기 물동량도 지난해 동기에 비해 2.1%(2만2000TEU)가 감소하고 있다. 지난해 상반기 102만2000TEU를 처리했으나 올해는 100만TEU 처리에 그쳤다. 장금상선, 머스크, ONE 등 선사 중심으로 수출입 물동량은 3만6000TEU가 늘어나 4.0% 증가 했는데 환적화물이 머스크 선사 노선 재편과 부정기선 감소 등으로 환적화물의 51.9%인 6만4000TEU나 빠져나가 전체 물동량 감소를 불러 왔다.
지난해 206만TEU 처리 물동량 중 64.9%는 GWCT(광양서부컨테이너터미널)에서 35.1%는 KIT(한국국제터미널)에서 처리됐다.
△총 물동량은 대양주가 18.0%로 가장 많아
여수광양항이 처리한 지역별 물동량을 보면 대양주가 18.0%로 가장 많다. 다음이 극동아시아 15.1%, 동남아시아 14.2%, 중동 13.6%, 북미주 11.5%, 일본 3.6%, 서남아시아 2.9%, 남미 2.9%, 아프리카 2.8%, 유럽 1.7%, 중미 1.3% 등이다. 컨테이너 물동량은 중국을 비롯한 극동아시아 47.6%, 동남아시아 22.0%, 북미주 14.8%, 서남아시아 3.2%, 일본 2.7%, 유럽 2.4%, 남미 2.2%, 대양주 1.7%, 아프리카 1.3%, 중미 1.3% 등이다.
△광양컨테이너항 정기선은 주당 75항 차로 전년도 80.5항 차 비해 5.5항 차 줄어
지난해 광양컨테이너항의 정기항로서비스는 주당 75항 차로 2023년 82항 차, 2024년 80.5항 차에 비해 오히려 줄어든 것으로 나타났다.
지역별 서비스 현황을 살펴보면 2024년에는 139개 선사에서 267척의 선박이 북미 6개, 중남미 1개, 유럽 1.5개, 중동 3개, 동북아 40.5개, 동남아 26개, 러시아 0.5개, 아프리카 2개 지역을 기항 했다.
하지만 2025년에는 북미 4개, 중남미 1개, 유럽 1개, 인도 및 중동 4개, 동북아 34.5개, 동남아 25개, 아프리카 2개, 연안 2개 지역으로 5.5개 지역이 줄었다. 항만도 2024년 전세계 35개국 111개 항을 기항 했으나 지난해는 31개국 108개 항으로 3개 항이 줄었다.
△선박입출항 실적도 매년 감소세
여수광양항의 선박입출항실적은 물동량 감소에 따라 매년 줄어든 것으로 나타나고 있다. 여수광양항에 입출항하는 선박은 여객선에서부터 원목운반선, 시멘트운반선, 자동차운반선, 핫코일운반선, 냉동냉장선, 일반화물선, 풀컨테이너선, 세미컨테이너선, 원유운반선, 케미칼운반선, LPG-LNG운반선, 석유정제품 운반선, 어선 등 다양하다.
지난 2021년 연간 6만5986척이던 입출항 선박은 2022년 6만8194척으로 증가하다가 이후 2023년 6만7435척, 2024년 6만5670척, 2025년 6만4839척으로 조금씩 줄어들고 있다.
△광양컨테이너항 세계 66위에서 82위로 떨어져
광양컨테이너 처리 물동량이 제자리걸음 하면서 세계항만순위도 크게 떨어지고 있다. 지난 2019년 238만TEU, 2020년 215만TEU, 2021년 213만TEU, 2022년 186만TEU, 2023년 183만TEU로 줄어들다가 2024년 203만TEU, 2025년 206만TEU로 회복돼 200만TEU 수준에 맴돌면서 세계 항만 순위에서 매년 밀려나고 있다.
지난 2018년 63위(241만TEU)하던 광양컨테이너항은 2023년 78위(183만TEU), 2024년 82위(203만TEU)로 떨어졌다. 부산항은 2018년 5위(2166만TEU)에서 2024년 7위(2440만TEU)항으로, 인천항은 2018년 45위 (312만TEU)에서 2024년에는 44위(361만TEU)로 한 순위 올라섰다. 신설항의 급속한 물동량 증가로 순위가 떨어지고 있는 것이다.
△컨테이너부두 가동률은 75.7%
광양항에는 컨테이너전용부두가 2-2단계(길이 1150m)와 3-1단계(1400m) 등 2개 부두가 있다. 2-2단계 부두는 KIT(한국국제터미널), 3-1단계 부두는 GWCT(광양항서부컨테이너터미널)가 운영하고 있다. 이 2개 부두의 연간 화물 적정 처리능력은 2-2단계 부두가 112만TEU, 3-1단계 부두가 160만TEU로 총 272만TEU다.
그런데 물동량이 늘지 않아 부두 가동률은 저조한 편이다. 지난해 처리된 컨테이너물동량 206만TEU인 것을 감안하면 가동률은 75.7%에 지나지 않는다. 아직도 70여만TEU의 물동량을 처리할 수 있는 시설을 갖추고 있는 셈이다.
그리고 오는 2029년 개장되는 자동화부두(테스트베드)가 완공되면 136만TEU가 늘어나 광양항 컨테이너부두의 적정처리능력은 272만TEU에서 408만TEU로 증가하게 된다.
백정원 여수광양항만공사 물류전략실장은 “여수광양항의 물동량 감소는 항만 인프라가 부족해서 생기는 것이 아니라 주력산업인 석유, 철강 등의 광양만권 주력산업의 경기침체로 발생하는 현상이다”며 “석유·철강산업 경기 회복과 율촌이나 갈사만 등 항만 주변 산단개발 예정지에 화물창출형 기업유치가 입주되는 것이 매우 중요하다”고 말했다.
광양=김귀진 기자 lkkjin@gwangnam.co.kr
광양=김귀진 기자의 다른 기사 보기